飲食料品の消費税率変更と支援金制度
2026/11/16
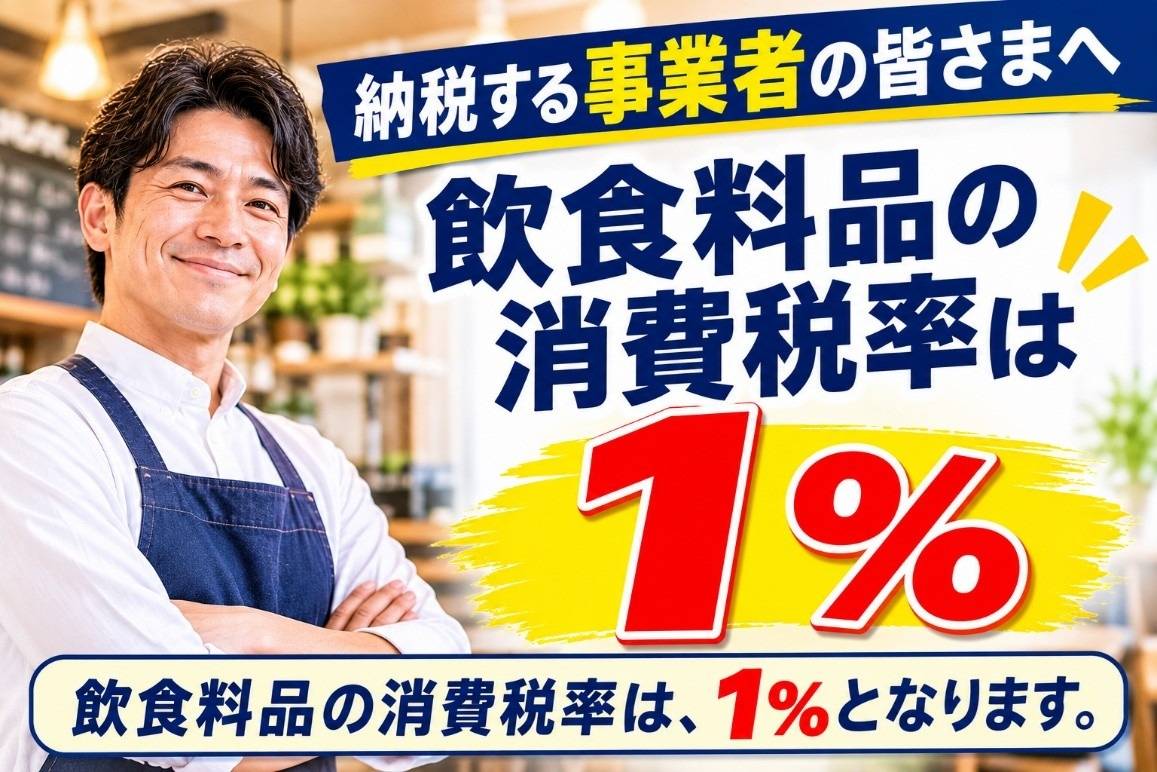
令和9年4月から、飲食料品にかかる消費税率が1%に引き下げられます。その目的は、中低所得者の現役勤労者の手取りを増やすことにあります。この措置が2年間に限られるのは、令和11年度の就業者負担軽減支援金制度の本格導入までの「つなぎ」という位置づけのためです。
そして、飲食料品の消費税率下げにより割りと大きな影響を受けるのが、簡易課税制度を選択している小売業(コンビニを含む)や農林水産業を営む事業者です。事業・店舗に関わる材料・備品の購入、家賃や水道光熱費などに係る仕入税額が売上税額を超える場合に、還付を受けられない事態になります。そのため、国税庁は「本則課税移行の特例」を設け、「簡易課税制度選択不適用届出書」を受け付けます(簡易課税制度の2年間継続適用要件は解除)。
また、消費税率引下げが経営に影響する食品事業者や外食事業者については、資金繰り支援、省力化支援、テイクアウト等の多角化支援が行われる予定があります。スマートレジ導入やPOSレジ改修を行う中小企業者等については、事前着手制度により補助金が支給されます。
いずれにせよ、事前に対応策を考えておかないと後悔することになりそうです。お近くの税理士と早めに相談することをお勧めします。